Ce qu’il faut retenir
- Le piège de la surconcentration (L’illusion des records) : Si des actions individuelles chutent de -30 % à -50 % alors que le S&P 500 reste à 2 % de ses sommets, c’est à cause de sa pondération par capitalisation. 10 entreprises représentent plus de 40 % de l’indice et 20 valeurs dictent 80 % de sa performance. La hausse globale masque la faiblesse de la majorité de la cote.
- L’indice équipondéré (Equal-Weighted), le moteur secret du long terme : En donnant 0,2 % de poids à chaque valeur du S&P 500, l’indice équipondéré lisse le risque de bulle. S’il sous-performe en période d’euphorie sur les 7 Magnifiques, il surperforme historiquement sur le très long terme (notamment en DCA) grâce à son rééquilibrage mathématique automatique : il vend les titres surévalués pour acheter les retardataires à bas prix.
- Déchiffrer les rotations sectorielles (L’argent change juste de poche) :
- S&P 500 stable + Équipondéré qui monte : Les géants de la Tech consolident, mais les capitaux se déversent sur le reste de la cote (santé, banques, industrie). Le marché est sain.
- S&P 500 stable + Équipondéré qui baisse : La cote corrige en profondeur, masquée temporairement par la surperformance artificielle d’une poignée de méga-capitalisations.
- Le mythe de l’équipondéré anti-krach IA : Croire que l’ETF équipondéré protège contre un crash de l’IA est une erreur technique. L’IA alimente l’économie réelle présente dans l’équipondéré : construction de datacenters, réseaux électriques, énergie et transport. Si la bulle IA explose par manque de rentabilité, l’ensemble du tissu économique sera emporté.
- Le véritable signal d’alarme : Une simple divergence entre les deux indices traduit seulement des arbitrages sectoriels ou géographiques (vers l’Europe). L’alerte rouge intervient quand le S&P 500 classique ET l’équipondéré chutent de concert. Cela signale une fuite généralisée des capitaux hors des actions (vers l’obligataire ou le dollar) face à un risque de récession ou de crise systémique.
L’illusion des records boursiers
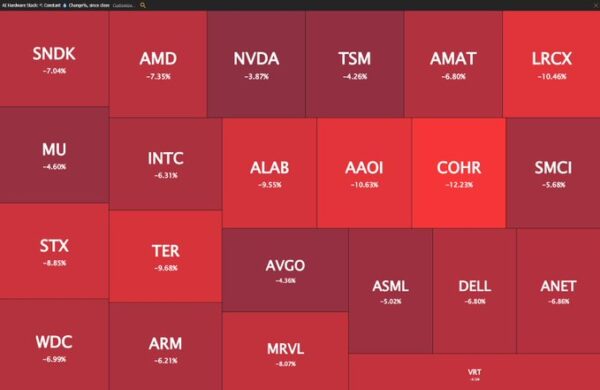
D’un côté, la presse financière et les médias multiplient les titres alarmistes évoquant un « crack sur l’intelligence artificielle », pointant du doigt des baisses spectaculaires de -30 %, -40 %, voire -50 % sur certaines valeurs technologiques stars. De l’autre, l’investisseur particulier qui consulte son compte de courtage constate une réalité tout autre : son ETF S&P 500 ou son ETF Monde (composé à 60 % d’actions américaines) se situe à peine à 2 ou 3 % de ses plus hauts historiques.
Qui dit la vérité ? Le marché actions est-il réellement en pleine santé, ou sommes-nous collectivement aveuglés par des mouvements de fond invisibles à l’œil nu ?
Pour résoudre ce paradoxe et comprendre la santé réelle de votre portefeuille, il ne suffit pas de regarder la valeur globale de votre indice. Il est indispensable de « regarder sous le capot » en comparant l’indice classique pondéré par la capitalisation boursière avec sa déclinaison équipondérée.
Le piège de la surconcentration : Votre S&P 500 n’est pas ce que vous croyez
La plupart des investisseurs achètent un ETF S&P 500 ou un ETF Monde avec le sentiment de posséder un portefeuille largement diversifié sur des centaines d’entreprises. C’est une illusion d’optique.
Dans un indice classique pondéré par la capitalisation boursière, le poids de chaque entreprise dépend directement de sa valeur sur le marché. Cette mécanique entraîne une ultra-concentration structurelle :
- 10 entreprises représentent à elles seules plus de 40 % de l’ensemble du S&P 500.
- Seules 20 entreprises déterminent 80 % de la performance globale de l’indice.
Ce phénomène s’explique par la mécanique puissante de l’effet momentum. Depuis quinze ans, l’achat continu et massif des mêmes titres par les particuliers, les gérants et les ETF, combiné aux programmes massifs de rachats d’actions menés par ces géants, a progressivement réduit le flottant (le nombre de titres réellement disponibles à l’achat). Avec une offre restreinte et une demande institutionnelle ininterrompue, les investisseurs acceptent de payer une prime (effet premium) pour obtenir la rentabilité, la sécurité et la visibilité offertes par ces méga-capitalisations.
Ce mécanisme auto-entretenu alimente des survalorisations durables qui tirent l’indice vers le haut, donnant l’impression que tout le marché monte alors que la performance repose sur une poignée de géants.
« Quand vous pensez investir dans les 500 plus grosses capitalisations américaines […] en fait vous investissez réellement sur 10 boîtes et avec 20 boîtes vous avez 80 % de la performance de l’indice. »
L’indice équipondéré : L’arme sous-estimée de l’investisseur long terme
À l’opposé de la pondération par la capitalisation, l’ETF équipondéré (equal-weighted) attribue exactement le même poids à chaque entreprise du S&P 500 : 0,2 % par valeur. Cette approche lisse à la fois le risque de concentration et la performance à court terme.
En période de fort momentum, lorsque l’attention du marché se focalise sur quelques titres phares (comme les « 7 Magnifiques » ou les GAFAM), l’indice équipondéré sous-performe logiquement l’indice classique. Cependant, une idée reçue très répandue doit être déconstruite : sur le très long terme (notamment dans le cadre d’un investissement régulier en DCA), l’indice équipondéré finit par surperformer l’indice momentum.
Pourquoi ? La raison réside dans la mécanique interne de rééquilibrage :
- Dans un indice classique (capitalisé) : L’indice reste lourdement exposé aux actions survalorisées tout au long de leur chute, car leur poids ne diminue qu’ après que le cours s’est effondré et que les pertes sont subies (effet retard du momentum). Le nettoyage du portefeuille prend donc un temps considérable.
- Dans un indice équipondéré : Le rééquilibrage automatique oblige à vendre régulièrement une partie des gagnants surévalués pour racheter les valeurs délaissées à bas prix.
L’effet momentum sur une poignée de titres permet d’obtenir des surperformances spectaculaires sur quelques années, mais historiquement, cela reste l’exception plutôt que la règle. Le lissage continu offert par l’équipondéré s’avère mécaniquement plus solide sur de longs horizons.
Rotations sectorielles vs Vrai Crack : Comment lire le marché sans paniquer
Superposer la courbe du S&P 500 classique (chargé en valeurs technologiques) et celle du S&P 500 équipondéré (qui intègre de manière égale la santé, les banques, l’industrie ou les logiciels) permet d’observer la réalité invisible des flux financiers.
Le marché n’est pas binaire. Les phases de stagnation apparente du S&P 500 cachent souvent d’importantes rotations sectorielles :
- Lorsque le S&P 500 stagne mais que l’équipondéré monte : Les valeurs technologiques phares (les 7 Magnifiques) sont en train de corriger ou de baisser. Si l’indice global reste stable, c’est parce que tout le reste du marché (santé, banque, industrie) prend le relais et surperforme.
- Lorsque le S&P 500 stagne mais que l’équipondéré baisse : Le reste du marché subit une correction, mais le S&P 500 absorbe cette baisse grâce à la poussée et au rebond des 7 Magnifiques, qui agissent comme une valeur refuge ou un moteur temporaire.
Ainsi, la plupart des vagues d’inquiétude diffusées par les médias ne traduisent pas un effondrement du marché, mais simplement une réallocation du capital entre différents secteurs.
Le mythe de la protection : Pourquoi l’équipondéré ne vous sauvera pas du crack IA
Une idée reçue gagne du terrain : l’ETF équipondéré constituerait un bouclier magique pour se protéger en cas de véritable effondrement du secteur de l’intelligence artificielle. C’est une erreur technique majeure.
L’IA ne se limite pas aux éditeurs de logiciels ou aux fabricants de semi-conducteurs. Son développement repose sur un ruissellement massif dans l’économie réelle :
- La construction de Data Centers et la modernisation des infrastructures.
- Le matériel (hardware), les composants et la logistique de transport (camions).
- L’énergie et le renforcement du réseau électrique.
Toutes ces entreprises de l’économie réelle — largement représentées dans l’indice équipondéré — profitent directement des dépenses de capitalisation (capex) injectées dans l’IA. Si le secteur de l’IA venait à s’effondrer ou si le marché anticipait une récession liée à l’échec de ces investissements, l’ensemble du tissu économique serait touché. L’indice équipondéré subirait la baisse à son tour (même s’il pouvait marginalement mieux résister que les pure players de la Tech).
« Votre équipéré ne vous protégera absolument pas si l’IA se casse la gueule, c’est une erreur technique de le penser. »
Le signal ultime pour détecter un vrai changement de narratif
Pour l’investisseur, il est capital de savoir faire la différence entre une simple rotation interne et une détérioration réelle du marché.
Les signaux d’avertissement et de rotation
- Ce qui n’est PAS un signal de panique : Voir les flux circuler entre les 7 Magnifiques et l’indice équipondéré. Tant que la baisse des unes est compensée par la hausse des autres, le marché reste confiant et redistribue simplement ses liquidités.
- La rotation géographique : Les flux ne tournent pas seulement entre secteurs au sein du S&P 500. Le capital s’oriente fréquemment vers d’autres zones géographiques (comme les actions européennes) ou vers des stratégies multi-actifs pour aller chercher du rendement alternatif.
- Le signal de fragilité sous-jacent (breadth) : Une participation de plus en plus restreinte (moins d’actions qui participent à la hausse de l’indice lors des vagues d’impulsion) constitue un indicateur secondaire de fragilité structurelle à surveiller attentivement, même si les indices restent proches de leurs sommets.
Le VRAI signal d’alarme
Le moment véritablement critique survient lorsque le S&P 500 classique ET le S&P 500 équipondéré chutent brutalement de concert.
Si les deux indices baissent en même temps, cela signifie qu’il n’y a plus aucun transfert sectoriel ou géographique au sein des actions : les capitaux quittent massivement le marché actions (généralement au profit des obligations). C’est la preuve que les investisseurs redoutent un choc systémique majeur — comme des tensions géopolitiques globales, des barrières douanières ou une récession ouverte impactant indifféremment tous les profits des entreprises.
Envisager une stratégie hybride
Pour exploiter ces mécaniques sans subir l’aveuglement d’un indice unique, l’investisseur peut mettre en place une gestion tactique hybride :
- Conserver un cœur de portefeuille en S&P 500 classique au début et au cours d’un cycle haussier pour capter la pleine puissance de l’effet momentum.
- Surpondérer progressivement l’ETF S&P 500 équipondéré à mesure que le cycle haussier mûrit et que les valorisations des méga-capitalisations se tendent.
Loin d’être un doublon, cette montée en puissance progressive de l’équipondéré permet de verrouiller un lissage des risques et d’engranger les plus-values sur les valeurs surchauffées tout en captant le rattrapage des secteurs en retard.
Garder la tête froide et regarder sous le capot
La stagnation apparente d’un indice boursier masque très souvent une intense dynamique interne. Comprendre la relation entre l’indice capitalisé et l’indice équipondéré permet de lire les mouvements de capitaux avec clarté, d’identifier les rotations sectorielles ou géographiques, et de ne pas confondre un simple rééquilibrage de portefeuille avec un effondrement économique.
Si l’ETF équipondéré est un puissant outil de lissage et de rééquilibrage mécanique sur le long terme, il ne constitue en aucun cas une assurance tous risques face à une récession globale ou à une rupture brutale sur le thème de l’IA.
Avant de céder à la panique au prochain titre alarmiste annonçant la fin d’un cycle, prendrez-vous le temps de vérifier si l’argent sort réellement du marché ou s’il est simplement en train de changer de poche ?
amicalement
Julien
Les lecteurs de cet article lisent maintenant :
PS: Tous mes investissements sont partagés en temps réel sur L'Académie des Graphs. Le portefeuille représente mes convictions personnelles consolidées (de mes différents courtiers) et n'est pas une incitation à l'achat ni à la vente. La performance en cours inclus les gains ou moins values latentes et l'impact du change sur les actions étrangères. Performance 2025: +145%; 2024: +41%; 2023: +38%; 2022: +46%; 2021: +122%; 2020: +121%; 2019: +79%; 2018: +21%; 2017: +24%; 2016: +12%; 2015: +45%; 2014: +30%; 2013:+72%, 2012:+9%, 2011:-11%... Clique-ici pour découvrir l'Académie des Graphs où je t'accompagne au quotidien, partage mes positions et portefeuilles dynamique et long terme en temps réel.