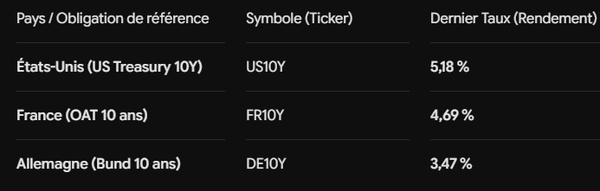
Tout le monde parle de la hausse des taux. Et pendant que certains annoncent la faillite de la France, la hausse des taux est en train de faire naître une opportunité historique pour l’épargnant. Après 20 ans de jachère, investir dans des obligations commence à faire sens à nouveau. Mais à condition de savoir ce qu’on fait.
Car à court terme les obligations peuvent continuer de monter à cause des tensions géopolitiques et sur la dette. Et ce faisant plus les taux d’intérêts montent et plus le prix des obligations baissent.
Pourquoi ? car si les taux montent, les nouvelles obligations qui sortent vont rémunérer d’avantage l’investisseur avec des coupons d’intérêts plus élevés que les anciennes obligations.
Les investisseurs vont alors vendre les vieilles obligations pour acheter les nouvelles qui versent un rendement supérieur. En vendant les anciennes obligations massivement, leur prix baisse mécaniquement.
A court terme, si les taux continuent de monter, c’est une mauvaise opération pour l’investisseur. Alors il convient d’attendre mais de préparer ses armes.
L’importance de l’horizon de placement
Il convient donc de bien connaître son horizon de placement avant d’investir. Car par définition, même si les taux vont contre vous et continuent de monter. Votre obligation va perdre de sa valeur mais vous sera remboursée à 100% à la maturité de celle-ci.
Oui je sais, l’Etat ou l’entreprise peuvent faire faillite. Mais dans le cas de La France c’est très peu probable car premièrement, il y’a des actifs en face et des entrées de recettes fiscales. On pourra couper les dépenses avant de devoir ne pas rembourser la dette. Et deuxièmement, il y’a la banque centrale Européenne qui interviendrait avant cela.
Donc quand on achète une obligation, c’est une créance avec une date d’échéance et de remboursement. Si pas de faillite, on est remboursé à 100%. Et pendant la durée de vie de l’obligation, son prix va fluctuer en fonction de l’évolution des taux.
Plus une obligation à une date de maturité lointaine, et plus son prix va fluctuer de manière importante en fonction des taux car il y’a bcp de temps à attendre avant son remboursement et les investisseurs voudront arbitrer avant et échanger ces obligations contre d’autres plus intéressantes au fur et à mesure de sa vie, la rendant plus volatile et impactée par la hause ou baisse des taux, tant qu’elle ne tend pas vers la fin de sa vie.
Ci-dessous un tableau récapitulation de l’impact à la hausse ou baise des obligations selon leur maturité en fonction de la hausse ou baisse des taux. Les obligations à maturité longue sont les plus sensibles.

Risque de change et stratégie de plus-value
On peut acheter des obligations de pays et sociétés étrangers aussi. On va donc acheter dans la monnaie de référence de l’obligation. Majoritairement du dollar. On rajoute donc une couche de risque et de fluctuation du prix de notre capital qui sera fonction de l’évolution de la devise. Euro Dollar par exemple. Ainsi Acheter une obligation américaine car elle verse un taux de rendement supérieur, peut paraître intéressant sur le papier, mais si l’euro dollar évolue défavorablement sur la période de vie de votre obligation, vous serez remboursé à 100% de votre capital en dollars mais ces dollars pourraient valoir 10-20% de moins en euros à ce moment là où le contraire, ce qui ajouterai un surplus de gain.
Car oui, au-delà du taux d’intérêt reçu via coupon chaque année, trimestre ou mois sur une obligation, on peut aussi faire une plus value sur le capital.
Pour cela il faut vendre avant la maturité qui nous rembourse à 100%. Et plus on tend vers la fin de vie de l’obligation et plus on tend vers 100. Quand une obligation cote sous 100. On dit qu’elle cote sous le pair. Donc en soit, vous achetez une obligation qui sera remboursée dans x années à 100 et qui vaut aujourd’hui sur le marché 98. Vous faites potentiellement 2% de gains si vous tenez l’obligation à maturité au-delà des coupons touchés sur la période de détention. Et ce peut importe l’évolution des taux.
On comprend donc, que si on est pas forcé de vendre pendant la durée de vie d’une obligation et si on est assez diversifié pour que les risques de faillite nous impactent moins, il est compliqué de perdre sur les obligations.
Le piège de l’inflation et de la fiscalité
Mais c’est oublier l’inflation. Toucher 5% par an pendant 30 ans, sur le papier cela peut être top. Mais en réalité, avec 2% d’inflation, ces 5% sont du 3% réel. Ce à quoi, il faut enlever la fiscalité. Donc en réalité il faut des taux encore plus élevés pour vraiment détourner les investisseurs des actions pour aller chercher des obligations, ou bien une récession.
Certains pays ne taxent pas les intérêts touchés sur les obligations de leur état. C’est pas le cas en France. Mais imaginez que l’inflation continue de monter et représente 5-6% ces prochaines années. Vous voilà entrain de toucher moins que l’inflation et donc de voir votre capital grossir mais tout de même perdre en pouvoir d’achat. Pour cela, il faut regarder des Obligations indexées sur l’inflation, populairement aux US les TIPS.
Pour la fiscalité, importance de loger ces obligations dans la bonne enveloppe fiscale. Choisir les meilleures obligations c’est se concentrer davantage sur les frais, le risque de change, d’inflation, et loger ça dans la bonne enveloppe fiscale plus que sur le rendement supérieur qu’une obligation peut donner par rapport à une autre.
Quelles obligations choisir en fonction de votre profil ?
Voici en fonction de votre profil, les meilleures obligations à acheter en 2027.
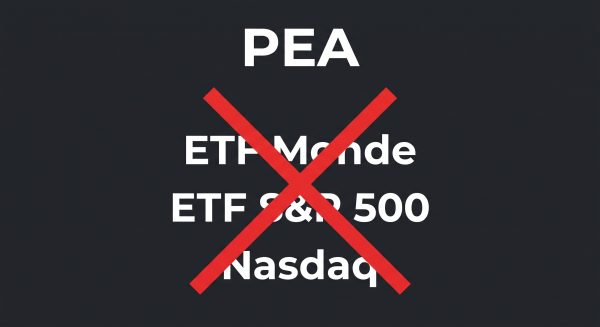
- Dans le PEA : y’a pas grand chose. Au mieux on pourra rémunérer les liquidités. Essentiellement on aura le meilleur choix sur Compte titres mais pas la meilleure fiscalité.
- L’Assurance Vie : La majorité des investisseurs s’en sortiront très bien avec un fonds euros de leur assurance vie. Sans faire de pub, et je ne suis pas affilié, Linxea Spirit est très bien, Boursorama aussi, bref des assureurs vie et PER qui vous donnent du choix en ETF ou fonds et surtout des frais réduits d’arbitrages, et des ETF ou fonds sans frais d’entrée, de surperformance ou de sorties.
Gagner sur ses investissements c’est avant tout se concentrer à réduire les frais.
Ensuite selon nos objectifs, on ne va pas s’intéresser aux mêmes obligations. Plutôt que de faire un classement des meilleures obligations sur les frais et les rendements, j’ai voulu faire quelque chose en fonction de ce que l’on cherche à faire.
Investir sur les obligations aujourd’hui, c’est soit être certain de pouvoir tenir et ne pas vendre en allant jusqu’à l’échéance des obligations. Ou faire un pari sur la future non tenue des taux à des niveaux si haut, la baisse des taux et donc la revalorisation forte et positive des prix des obligations pour au-delà du rendement touché, gagner une plus value sur le capital sur la base de la hausse du prix des obligations achetées.
1. Sécuriser et rémunérer à court terme
Pour la majorité des gens, acheter des obligations, l’idée sera surtout de rémunérer des liquidités en attendant une correction de marché et donc en vue de les replacer. Donc on va aller chercher des obligations de court terme. Peu sujettes à la volatilité des taux et qui vont tout de même rémunérer autour des 3% actuellement pour des frais réduits. Je pense a Amundi Euro court terme ou encore BNP easy Euro overnight.
2. Diversifier simplement sans prise de tête
Si on cherche à diversifier de son portefeuille action, honnêtement un fonds euro boosté à 4% actuellement en assurance vie est top et on se prend pas la tête. L’Assureur achète un pool d’obligations diversifiées et le capital est garanti.

3. Composer son propre panier (Govies & High Yield)
On peut choisir de faire son propre panier aussi pour aller chercher moins de frais que le fonds euros. Mais cela demandera un minimum d’effort de sélection.
- On peut acheter l’Amundi US treasury Bond à 7-10 ans pour 0,06% de frais ou encore l’Amundi JP morgan Govies global pour diversifier sur bcp d’obligations d’états pour 0,22% au sein d’un même produit. On paye d’ailleurs des frais plus élevés pour la simplicité d’avoir qu’un produit. Sinon on peut prendre de l’Amundi Euro gov 1-3 years pour 0,15%.
- On peut aller chercher du haut rendement. Des obligations un peu moins bien notées. Cela ne sera plus ce que l’on appelle de l’investment grade mais du High Yield. Mais le risque de faillite restera mineur avec des notes de Bb et surtout tant que le portefeuille est bien diversifié. Mais aujourd’hui ça peut permettre de toucher du 7 à 8% avec un ishares High yield par exemple Corporate bond où vous retrouverez pour 0,25% de frais, une grosse diversification avec de grosses capitalisations qui ne feront pas faillite de si tôt et un rendement attractif de 7%.
Si vous prenez des obligations en dollars, cela peut faire sens de trouver les versions hedgées des idées proposées. Contre un peu plus de frais, vous ne subissez pas le risque de change sur la durée de vie de votre obligation ou etf.
Fonds Datés vs ETF Obligataires : Quelle stratégie ?
Je ne parle pas ici d’investir en direct sur des obligations d’état et d’entreprise car pour la majorité des particuliers le tiquet d’entrée sera bien trop élevé. Souvent plusieurs dizaines et centaines de milliers d’euros pour une obligation. Autant dire qu’un particulier ne pourra pas acheter en direct une obligation sans passer par un fonds ou un etf ou un courtier qui va proposer des fractions mais souvent à des frais plus élevés. Et si les frais ne sont pas dans les frais de gestion ou de transaction, ils sont dans le spread.
Donc si on décide d’acheter des obligations en direct. Au delà de choisir une société assez robuste pour payer la dette, le plus intéressant au-delà du rendement proposé sera surtout de pouvoir acheter l’obligation sur le marché en dessous du pair pendant sa vie afin d’avoir l’assurance de faire un gain lorsque le pair sera remboursé à échéance.
Comme on a pu l’expliquer. Plus on achète des obligations long terme, c’est à dire avec des maturités à 7-10-30 ans et plus notre risque principal, c’est la fluctuation du prix de l’obligation en fonction des taux. Cela peut être un atout pour ceux qui veulent jouer la baisse des taux ces prochaines années. Mais s’ils ont tort, il faudra être sûr de pouvoir tenir jusqu’à la maturité pour être remboursé au pair et ne pas subir une moins value.
Donc acheter ce type d’obligation revient à faire un pari et rechercher une plus value plus que le coupon généré en mode cerise sur le gâteau. Beaucoup d’investisseurs ne voudront pas prendre ce risque et jouer à madame Irma quant à savoir où seront les taux dans 10 ans. Ils vont chercher à toucher leur coupon annuel , prier pour que l’inflation ne remonte pas trop. Et attendre l’échéance de leur obligation pour se faire rembourser et ainsi replacer les liquidités.

Le risque alors est que lorsqu’ils vont recevoir le remboursement. Ils devront replacer cet argent potentiellement mais si le monde est déflationniste, ils peuvent se retrouver à n’avoir que des produits inintéressant à 1% de rendement (je prends un cas extrême pour l’exemple).
Le « Laddering » : Acheter plusieurs échéances
Si pendant la durée de vie de l’obligation, on dort tranquille avec un fonds daté, à l’échéance, on a le risque que les produits auxquels on avait droit y’a quelques années n’existent plus et ne soient plus du tout intéressants. Et si l’inflation est là, on peut rapidement se faire rogner son capital. Bon à ce moment là, le marché action est souvent plus intéressant.
Mais sinon la solution c’est d’acheter plusieurs maturités de fonds datés. Si j’ai pas de projet particulier à venir, je peux éclater mon capital en plusieurs tranches et acheter un Ibonds corporate Dec 2028 par exemple à 0,2% de frais. Puis un Ibonds Dec 2032 Treasury par exemple à 0,12% ou encore un Ibonds High yield 2030 et ainsi de suite. Je peux décider de prendre en hedgé ou pas pour enlever le risque de change.
Ce faisant si en 2028 quand je suis remboursé de mon premier fonds daté, la situation des taux est à 0% car crise, banques centrale taux bas etc. Certes j’ai pas vraiment de quoi placer cet argent, mais c’est pas tout mon capital d’un coup. J’ai encore les autres qui continuent de rapporter 5-7% dans une environnement éco d’inflation basse et de taux 0, c’est tout bénef pour moi.
Au contraire, l’inflation et les taux continuent de monter. Je me fait bouffer mon pouvoir d’achat de mon capital si j’ai tout mis sur un fonds daté 2040. Si j’ai lissé sur plusieurs échéances, je peux réallouer mon capital au fur et à mesure sur de nouveaux produits plus rémunérateurs et réduire ma perte de pouvoir d’achat si les taux ne rebaissent pas ensuite.
Le fonds daté va donc souvent se payer un peu plus cher en frais pour cette sécurité de pouvoir tenir jusque l’échéance.
Alors que si j’achète un ETF non daté, il y’a un rollover des obligations en son sein et le produit n’arrive jamais à échéance. Le Gérant va juste remplacer de vieilles obligations par des nouvelles en permanence et on sera complètement tributaire de l’évolution des taux pour valoriser la valeur de l’obligation et donc de son capital au delà des seuls intérêts perçus. Ce sera un produit qu’il faudra penser de vendre sur le marché si les taux baissent et nos obligations s’apprécient fortement. C’est dans cette condition qu’on ne voudra pas aller à maturité de l’obligation où le remboursement se fera au pair. Mais clairement, là on joue la plus value et cela vient avec une part de risque et de spéculation sur la macro économie.
Suivant son assurance vie ou PER, on aura un choix plus ou moins limité d’obligations et de fonds datés. Au niveau des fonds datés, il y’a Sycomore avec Sycoyield, Mandarine, Tikehau, qui sont les plus représentés mais avec la montée des taux et l’engouement des investisseurs, de plus en plus de produits seront proposés. Ce qu’il faut savoir c’est que les frais de ces fonds sont souvent élevés, trop pour des obligations autour des 1%. Sur certaines assurances vie, ces frais sont réduits ou offerts, c’est ça qui au final doit faire le choix entre l’un ou l’autre des émetteurs.
📊 Les Meilleurs ETF et Fonds Datés Obligataires (2027)
| Catégorie | Nom du Fonds / ETF | Code ISIN | Ticker | Rendement indicatif (YTM)* | Frais (TER) |
| Monétaire EUR | Amundi Euro Liquidity Rate | FR0010510800 | CSH | ~3,1% – 3,4% | 0,10 % |
| Monétaire EUR | Xtrackers EUR Overnight Rate | LU0290358497 | XEON | ~3,1% – 3,4% | 0,10 % |
| Monétaire EUR | BNP Paribas Easy Euro Overnight Return | FR0010510800 | BNP | ~3,1% – 3,4% | 0,10 % |
| Monétaire USD | iShares $ Treasury Bond 0-1yr | IE00BKS84397 | IB01 | ~5,0% – 5,3% | 0,07 % |
| Gouvernement EUR (PEA) | Amundi PEA Obligations d’État Euro | FR0013346681 | OBLI | ~3,2% – 3,6% | 0,40 % |
| Gouvernement EUR (1-3 ans) | Amundi Euro Government Bond 1-3Y | LU1650487413 | CMTA | ~3,4% – 3,8% | 0,15 % |
| Gouvernement EUR (7-10 ans) | Amundi Euro Government Bond 7-10Y | LU1287023185 | CMTD | ~3,3% – 3,7% | 0,15 % |
| Gouvernement EUR (Global) | iShares Core € Govt Bond | IE00B3VT3A14 | SEGA | ~3,2% – 3,6% | 0,09 % |
| Gouvernement Global (Govies) | Amundi J.P. Morgan GBI Global Govies | LU1407888053 | GOVG | ~3,5% – 4,0% | 0,22 % |
| Gouvernement US (7-10 ans) | iShares $ Treasury Bond 7-10yr | IE00B1FZS798 | IBTM | ~4,9% – 5,2% | 0,07 % |
| Gouv. US (Long – Couvert EUR) | Amundi US Treasury 10+Y EUR Hedged | LU1407890976 | DU10H | ~4,8% – 5,1% | 0,15 % |
| Fonds Daté EUR (Échéance 2029) | Carmignac Credit 2029 (Entreprises) | FR00140081Y1 | – | ~4,5% – 5,0% | ~1,00 % |
| Fonds Daté EUR (Échéance 2028) | Lazard Credit 2028 (Entreprises HY/IG) | FR001400D2D7 | – | ~5,0% – 5,5% | ~1,10 % |
| Fonds Daté EUR (Échéance 2029) | Sycomore Sélection Crédit 2029 (Sycoyield) | FR001400H6Q5 | – | ~5,5% – 6,0% | ~1,20 % |
| ETF Daté (Échéance 2028) | iShares iBonds Dec 2028 Term € Corp | IE000264WWY0 | IB28 | ~4,0% – 4,5% | 0,12 % |
| ETF Daté (Échéance 2030) | iShares iBonds Dec 2030 Term $ Treasury | IE000V0A9E24 | IB30 | ~5,0% – 5,5% | 0,12 % |
| ETF Daté (Échéance 2032) | iShares iBonds Dec 2032 Term $ High Yield | (À vérifier) | (À vérifier) | ~7,0% – 7,5% | (À vérifier) |
| Entreprises EUR (IG – Global) | Amundi Euro Corporate Bond | LU1829219127 | CCRP | ~4,1% – 4,5% | 0,14 % |
| Entreprises EUR (IG – Ex Fin.) | Amundi Euro Corp Ex-Financials | LU1829218822 | CCNB | ~4,0% – 4,4% | 0,14 % |
| Entreprises US (IG – Couvert EUR) | Amundi USD Corporate EUR Hedged | LU1285960032 | DUSIH | ~5,2% – 5,6% | 0,20 % |
| Haut Rendement EUR (High Yield) | Amundi Euro High Yield | LU1812090543 | DYIEL | ~6,2% – 6,8% | 0,25 % |
| Haut Rendement EUR (High Yield) | iShares € High Yield Corp Bond | IE00B66F4759 | IHYG | ~6,2% – 6,8% | 0,50 % |
| Haut Rendement US (Couvert EUR) | Amundi US High Yield EUR Hedged | LU1435356495 | DUSYHB | ~7,0% – 7,6% | 0,35 % |
| Marchés Émergents (USD) | iShares J.P. Morgan $ EM Bond | IE00B2NPKV68 | IEMB | ~6,8% – 7,4% | 0,50 % |
| Obligations Vertes (Green) | Amundi MSCI Euro Corp ESG Green | LU1563454310 | CCLIM | ~4,0% – 4,3% | 0,20 % |
* Les rendements (YTM) sont donnés à titre indicatif et fluctuent quotidiennement en fonction des taux du marché. Les liens JustETF ont été ajoutés pour les fonds indiciels cotés (ETF) ; les fonds communs de placement classiques et fonds datés à gestion active (Carmignac, Lazard, Sycomore, Amundi/BNP Liquidity) ne disposant pas de fiche sur cette plateforme, ils apparaissent sans lien.
Je crois que vous savez tout. Pour être parfaitement complet, il faudrait parler des obligations convertibles qui sont un bon outil pour ne pas prendre de risque en touchant un coupon quand les marchés valorisent moins les boîtes et que la situation économique est plus compliquée et ensuite permet d’échanger la créance pour des actions quand c’est l’heure de la reprise pour aller chercher la performance dû à la remontée des cours.
amicalement
Julien
Les lecteurs de cet article lisent maintenant :
PS: Tous mes investissements sont partagés en temps réel sur L'Académie des Graphs. Le portefeuille représente mes convictions personnelles consolidées (de mes différents courtiers) et n'est pas une incitation à l'achat ni à la vente. La performance en cours inclus les gains ou moins values latentes et l'impact du change sur les actions étrangères. Performance 2025: +145%; 2024: +41%; 2023: +38%; 2022: +46%; 2021: +122%; 2020: +121%; 2019: +79%; 2018: +21%; 2017: +24%; 2016: +12%; 2015: +45%; 2014: +30%; 2013:+72%, 2012:+9%, 2011:-11%... Clique-ici pour découvrir l'Académie des Graphs où je t'accompagne au quotidien, partage mes positions et portefeuilles dynamique et long terme en temps réel.