Ce qu’il faut retenir :
- Le marché est à court d’acheteurs (Le piège de la liquidité) : Les bons résultats des entreprises ne suffisent plus. Les géants de la Tech stoppent leurs rachats d’actions pour financer l’IA, tout en créant un mur d’émissions de nouveaux titres (levées de fonds colossales). Face à cela, les investisseurs n’ont plus de liquidités disponibles pour absorber cette offre. Conséquence : sans acheteurs, les prix stagnent ou baissent.
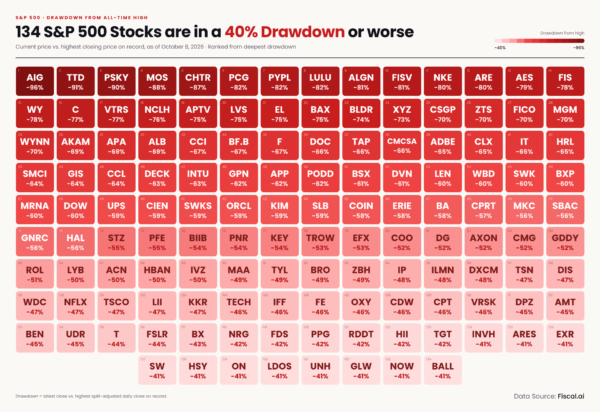
- L’illusion des grands indices : 70% de la cote est en marché baissier. Ne vous fiez pas au S&P 500 ou au Nasdaq. Quelques « grosses Berta » technologiques masquent une réalité brutale : la majorité des actions ont déjà perdu entre 20% et 40% depuis l’été. Les gérants sacrifient les petites capitalisations pour garder les leaders de l’indice.
- Baisse des taux = Mauvaise nouvelle : Si les taux obligataires baissent brutalement aujourd’hui (franchissement de la zone 93-95 sur l’ETF US 7-10 ans), ce n’est plus pour fêter l’inflation vaincue, mais le signe d’une panique face à une récession violente. Les investisseurs achèteront des obligations d’État en fuyant les actions.
- Le Graphique précède l’Économie (6 à 9 mois d’avance) : N’attendez pas la hausse du chômage pour vendre. Le marché anticipe les récessions bien avant les statistiques officielles. Lors d’une baisse, la microstructure du marché (absence de liquidité) prend le pas sur les fondamentaux : seul compte le suivi du prix et des supports.
- Les 3 arbitres de la tendance à surveiller de près :
- Pétrole (> 110$) : Au-dessus de ce niveau (risque Iran), c’est une taxe sur la croissance et la garantie d’une inflation persistante.
- EUR/USD (< 1,08) : Si l’Euro casse ce seuil, c’est un signal de panique (fuite massive vers le dollar refuge).
- CAC 40 : Bloqué sous les 8 000 points par le luxe. La vraie zone d’achat tactique (rebond) se situe beaucoup plus bas, vers le gap des 7 400 points.
Le calme avant la tempête ?
En surface, le décor conserve toutes les apparences de la sérénité. Les grands indices mondiaux flirtent avec des sommets historiques, soutenus par la publication de bénéfices d’entreprises encore robustes et par la promesse d’une révolution industrielle portée par l’intelligence artificielle (IA). Pourtant, dans les salles de marché, le climat s’est singulièrement détérioré. La moindre déception microéconomique ou géopolitique provoque désormais des secousses disproportionnées, traduisant une fébrilité sous-jacente que les narratifs habituels ne parviennent plus à colmater.
Sous cette façade haussière, la réalité des flux de capitaux révèle une mécanique en voie de grippage. Alors que le discours officiel continue de célébrer un ruissellement ininterrompu des dépenses d’investissement, la liquidité globale montre des signes clairs d’épuisement. La question stratégique n’est plus de savoir si l’IA transformera l’économie, mais si le marché dispose toujours de la capacité financière d’absorber le mur d’investissements nécessaire à son déploiement.
Le piège de l’offre et de la demande d’actions (Pourquoi de bons résultats ne suffiront plus)
Pendant plus d’une décennie, le marché actions a bénéficié d’une équation simpliste mais redoutablement efficace : une contraction artificielle de l’offre de titres via des rachats d’actions massifs, confrontée à une demande institutionnelle et retail ininterrompue. Cette mécanique offre/demande s’inverse sous nos yeux.
- La grande rotation des rachats d’actions : Pour financer des dépenses d’investissement (CAPEX) pharaoniques, les géants de la tech (hyperscalers) réduisent drastiquement leurs rachats de titres et se tournent vers le marché du crédit. Meta a ouvert la voie en émettant de la dette à des taux élevés, préfigurant une vague inévitable d’augmentations de capital et de création de titres secondaires. À l’inverse, les rachats d’actions ont migré vers les éditeurs de logiciels traditionnels : injustement massacrés par la crainte d’une disruption immédiate par l’IA, leurs dirigeants profitent de valorisations bradées pour racheter agressivement leurs propres actions.
- Un mur de capitalisation intenable : Les besoins de financement requis par l’écosystème IA dépassent l’entendement. Anthropic sollicite 100 milliards de dollars, tandis que SpaceX a déjà levé 100 milliards de dollars il y a trois mois.
- Une demande au point de saturation : Cette déferlante de nouveaux papiers surgit face à des investisseurs incapables d’absorber l’offre. Les portefeuilles affichent un taux d’exposition maximal, le levier financier est saturé, la liquidité disponible est quasi nulle et la remontée du yen vient fermer le robinet du carry trade.
Lorsque l’offre de titres s’accroît alors que la demande marginale est nulle, la mécanique de valorisation s’effondre. Même avec des publications trimestrielles étincelantes, le manque d’acheteurs frais condamne les cours au surplace ou au repli.
« Vous pouvez avoir les meilleures boîtes du monde qui délivrent les meilleurs chiffres du monde, s’il n’y a pas d’acheteurs… les prix des actions ne monteront pas. »
L’illusion des indices – 70 % des actions sont déjà en marché baissier
Se fier à la santé apparente du S&P 500 ou du Nasdaq revient à observer un mirage. La concentration extrême des grands indices boursiers masque une dégradation systémique : une poignée de mega-caps à très forte pondération (les « grosses Berta » technologiques) maintiennent l’indice artificiellement haut.
La réalité sous-jacente est sans appel : environ 70 % des valeurs de la côte ont abandonné entre 20 % et 40 % depuis leurs plus hauts de l’été. Pour maintenir leurs positions sur les quelques géants qui portent la performance de l’indice, les gérants sont contraints de liquider le reste de la cote, à commencer par les petites et moyennes capitalisations, premières victimes du resserrement des conditions financières.
Ce phénomène traduit la consolidation d’une économie « en K » :
- La branche haute : Une minorité aisée, protégée par l’effet de richesse du patrimoine boursier et immobilier, continue de consommer sans arbitrage.
- La branche basse : La majorité de la population subit de plein fouet l’érosion du pouvoir d’achat, compressée par le coût du crédit et le maintien de prix énergétiques élevés.
Cette fracture macroéconomique et sociale ne peut durer indéfiniment sans finir par contaminer les bénéfices des entreprises les plus résilientes.
Le paradoxe de la baisse des taux – Quand une « bonne nouvelle » devient le signal d’une récession
L’analyse macroéconomique exige de comprendre la versatilité avec laquelle le marché interprète un même indicateur selon le régime dominant. La dynamique des taux obligataires en offre une démonstration frappante.
Hier encore, la baisse des taux d’intérêt alimentait l’euphorie des valeurs technologiques en étirant les multiples de valorisation. Aujourd’hui, le prisme a basculé. Si les taux obligataires se détendent brutalement, ce n’est plus le signe d’un atterrissage en douceur, mais le symptôme d’une panique naissante.
Le marché obligataire évolue désormais au sein d’un corridor de risque parfaitement identifié à travers l’ETF obligataire US 7-10 ans :
- Un franchissement de la zone 93–95 à la hausse signale une baisse incontrôlée des taux causée par la peur d’une récession sèche (induite par l’impossibilité de financer l’IA ou par la cherté du pétrole). La fuite vers la qualité déclenche des achats massifs d’obligations d’État pour la « mauvaise raison », accompagnant la chute des actions au lieu de la stopper.
- Une rupture sous les 85 à la baisse matérialise la résurgence d’une inflation de second tour forcing la Réserve fédérale à durcir sa politique, ce qui acheverait de détruire le tissu financier des petites capitalisations.
- La zone intermédiaire (85–95) constitue un ventre mou à forte volatilité, propice aux arbitrages de court terme mais dénué de cap macroéconomique clair.
Le marché anticipe toujours de 6 à 9 mois (Le graphique prévaut sur l’économie)
L’investisseur qui attend la confirmation des agrégats macroéconomiques officiels pour ajuster son allocation commet une erreur de débutant. En vertu du principe de réflexivité théorisé par George Soros, le marché boursier devance la réalité économique de 6 à 9 mois.
L’histoire boursière le confirme : en l’an 2000, le Nasdaq a entamé son krach bien avant que les statistiques officielles n’enregistrent le moindre signe de contraction économique. À cet égard, la courbe de l’emploi constitue le pire des indicateurs : c’est un indicateur retardé (lagging indicator). Lorsque les destructions d’emplois se matérialisent dans les chiffres officiels, la récession est déjà consommée depuis plusieurs trimestres.
La microstructures de marché prime sur les fondamentaux
Au-delà de la macroéconomie, c’est la microstructure du marché qui dicte le cours des actions lors des phases de retournement. Lorsqu’un courant vendeur s’amorce, la profondeur du carnet d’ordres s’évapore et l’absence de contreparties acheteuses provoque une chute verticale des prix. Dans ces moments d’illiquidité technique, la valorisation fondamentale théorique ne sert plus de garde-fou : le prix s’ajuste violemment par le bas jusqu’à trouver de la liquidité effective. C’est pourquoi l’analyse technique et l’action du prix prévalent systématiquement sur la narrative fondamentale du moment.
Pétrole, Dollar et Indices : les trois arbitrages clés
Pour naviguer dans cet environnement complexe, trois variables de marché doivent faire l’objet d’un suivi discipliné.
1. Le Pétrole (> 100–110 $)
Le maintien du baril au-dessus des 100 $ à 110 $ agit comme une taxe sourde sur la croissance, alimente l’inflation résiduelle et entretient la pression sur les taux long terme. Les tensions géopolitiques autour de l’Iran, amplifiées par les échéances politiques américaines, constituent le principal vecteur de risque. Tant que le pétrole ne réintègre pas une zone sous les 100 $, aucune respiration durable n’est envisageable pour les multiples de valorisation.
2. L’Euro/Dollar (EUR/USD < 1,08)
Le taux de change EUR/USD pivote autour de la zone 1,10–1,11. Une cassure nette du support des 1,08 marquerait le déclenchement d’une fuite massive vers le dollar, recherché comme valeur refuge ultime face aux doutes sur le financement de la tech et au risque récessif. Inversement, un franchissement des 1,15 traduirait une baisse du dollar favorable à une rotation vers les marchés émergents et l’Europe.
3. Le CAC 40 et la trajectoire obligataire US
Le CAC 40 illustre la vulnérabilité des indices diversifiés handicapés par leurs poids lourds. Pénalisé par la compression du secteur du luxe (LVMH, Kering, Hermès), l’indice parisien demeure coiffé sous la zone de résistance des 8 000–8 200 points, niveau où la prudence impose de réduire les leviers. La cassure des figures de congestion actuelles orienterait le marché vers le comblement du gap technique autour des 7 400 points, une zone d’appui majeure qui offrirait alors un point d’entrée tactique attrayant pour viser des rebonds puissants.
Synthèse des seuils stratégiques
| Indicateur / Zone Clé | Scénario & Signification Macro |
| Pétrole > 110 $ | Tensions inflationnistes persistantes, destruction de valeur et probabilité élevée de récession. |
| Obligataire US (ETF 7-10 ans < 85) | Résurgence de l’inflation de second tour, menaçant le refinancement des petites capitalisations. |
| Obligataire US (ETF 7-10 ans > 93-95) | Cassure haussière sur l’obligataire = Baisse incontrôlée des taux par crainte d’une récession imminente. |
| EUR/USD < 1,08 | Recherche impérieuse de liquidité dollar = Panique sur le financement de l’IA et repli général sur les actifs défensifs. |
| CAC 40 (7 400 pt vs 8 000-8 200 pt) | Plafonnement sous 8 000-8 200 pt (prudence) ; le repli vers 7 400 pt constitue une zone d’achat tactique sur rebond. |
Adopter la posture du « chasseur agile »
Le régime de marché a changé de nature. L’époque où chaque repli éphémère était immédiatement racheté les yeux fermés laisse place à une phase plus construite, marquée par des cycles prolongés et une volatilité accrue. Ce changement de cadre ne doit pas conduire à la panique, mais à une révision stricte de sa méthode d’allocation.
Dans cet environnement, la prudence s’impose à travers trois règles opérationnelles :
- Constituer des réserves de liquidité et appliquer une politique de prise de bénéfices régulière sur chaque excès haussier.
- Diversifier hors des grands trackers ultra-concentrés au profit de secteurs décotés ou défensifs : santé, consommation de base, actions à dividendes et titres value.
- Réduire la taille unitaire des positions pour encaisser le bruit de court terme, tout en conservant la capacité d’intervenir agressivement sur les niveaux supports majeurs (tels que les 7 400 points sur le CAC 40).
Si la tendance séculaire des marchés n’est pas menacée à très long terme, le parcours intermédiaire sera chaotique. L’investisseur individuel doit abandonner la passivité pour devenir un chasseur agile, prêt à exploiter la volatilité sans subir les phases de purge.
Votre portefeuille est-il prêt à affronter un marché où d’excellents résultats financiers ne suffisent plus à faire monter les cours ?
Portefeuille graphseo bourse
Agile, je tente de le rester. ne pas trop over trader, sauter sur tout ce qui bouge. Mais des choses intéressantes il y’en a, juste pas dans la tech actuellement.
Et pourtant je dois dire que j’aime beaucoup les biotech à l’intérieur du secteur santé; Les boîtes de paiement, le logiciel a probablement fait le gros de sa remontada.
Il nous reste le consommateur. Et peut être la chimie.
On sent bien le marché partagé entre oh mon dieu, il faut qu’on anticipe une récession si l’IA ne délivre pas car elle ne peut plus se financer.
Et
Relax, les capex sont toujours là, le consommateur est toujours costaud et il est même aux portes de se payer le luxe de se relancer.
Le marché peut sur prétexte décider d’anticiper un scénario plus qu’un autre et ensuite de revaloriser car il s’est trompé.
Après tout, en 2022, on a joué pendant des mois une récession qui n’est jamais venue.
Quel investisseur avait tort ? Celui qui ne croyait pas à la récession, pensait que le marché avait tort et a tenu ses positions au point de mettre une bonne année à retrouver ses prix et louper plein d’opportunité entre temps.
Ou L’investisseur qui avait une opinion mais a exécuter ce que le marché lui montrait. C’est à dire jouer le rebond des matières premières et de la value les six premiers mois de 2022, vendre la tech puis sur la seconde partie, jouer la récession et donc pas de prisonnier, on vend tout et on joue obligataire. Avant de réaliser en 2023 que la récession n’est pas, que les taux vont baisser et qu’on a une fenêtre de tir à nouveau sur la tech et les petites caps.
On peut avoir un scénario, mais il faut être agile dans l’adaptation de ce scénario en plusieurs vagues que le marché jouera avant de le valider.
Rien ne sert d’avoir raison trop tôt. C’est avoir tort en bourse car on perd de l’argent.

amicalement
Julien
Les lecteurs de cet article lisent maintenant :
PS: Tous mes investissements sont partagés en temps réel sur L'Académie des Graphs. Le portefeuille représente mes convictions personnelles consolidées (de mes différents courtiers) et n'est pas une incitation à l'achat ni à la vente. La performance en cours inclus les gains ou moins values latentes et l'impact du change sur les actions étrangères. Performance 2025: +145%; 2024: +41%; 2023: +38%; 2022: +46%; 2021: +122%; 2020: +121%; 2019: +79%; 2018: +21%; 2017: +24%; 2016: +12%; 2015: +45%; 2014: +30%; 2013:+72%, 2012:+9%, 2011:-11%... Clique-ici pour découvrir l'Académie des Graphs où je t'accompagne au quotidien, partage mes positions et portefeuilles dynamique et long terme en temps réel.