Ce qu’il faut retenir :
- L’illusion des sommets boursiers : La hausse des grands indices est une illusion portée par les « Magnificent 7 » et l’énergie. Sous la surface, 44 % des actions du S&P 500 accusent des baisses de 20 % à 30 %, et 10 % sont en pleine capitulation (-40 % à -50 %) sous le poids des taux élevés et de l’énergie.
- La rentabilité exigée sur l’IA : Les investissements massifs (CAPEX) dans les LLM commencent à décélérer. Chaque gain marginal d’intelligence coûtant de plus en plus cher, le marché abandonne la spéculation pure pour exiger une rentabilité mesurable, adaptée au coût réel du capital.
- Le retour à la normale des taux (2 % à 6 %) : La période de taux à 0 % n’était qu’une anomalie historique (seulement 6 % du temps depuis 1940). Avec des Millennials investis massivement en Bourse via leurs 401(k), la santé des marchés dicte désormais le sentiment des consommateurs et le PIB américain, forçant l’État à maintenir des déficits élevés pour éviter l’effondrement.
- Alerte sur la saturation de l’offre de titres : Emprunter coûtant trop cher (6 % à 7 %), les entreprises vont privilégier les augmentations de capital et les IPOs plutôt que la dette. Cette suroffre de nouvelles actions, face à des obligations américaines sans risque rapportant 5 % à 6 %, réduit la prime de risque des actions et accentue la volatilité.
- L’opportunité contrariante des Small Caps : Massacrées par la crainte du mur de refinancement 2027-2028, les petites capitalisations et valeurs défensives offrent le plus fort levier de hausse. L’adoption de l’IA applicative va booster leurs marges bien plus fortement que celles des géants tech, dès qu’une détente sur le pétrole ou les taux s’amorcera.
La bourse explose, les marchés américains sont au plus haut. Pourtant, votre portefeuille fait la gueule. Pourquoi une telle différence ?
Une poignée d’actions liées à l’IA tiennent la bourse. Est-ce mauvais signe ou au contraire une occasion d’y voir l’opportunité de renforcer tout ce qui a chuté en bourse ?
On en parle ci-dessous.
L’illusion du marché à deux vitesses
En apparence, les grands indices boursiers affichent une santé insolente, propulsés vers de nouveaux sommets par l’enthousiasme autour de l’intelligence artificielle. Pourtant, sous cette vitrine reluisante, la réalité macroéconomique sous-jacente est bien plus complexe, marquée par des taux d’intérêt durablement élevés et des tensions récurrentes sur le prix du pétrole.
La majorité des investisseurs restent hypnotisés par les performances extraordinaires d’une poignée de méga-capitalisations technologiques, ignorant la fragilité croissante du reste du marché. L’objectif de cet article est de décrypter 5 enseignements majeurs et contre-intuitifs de cette conjoncture afin de vous aider à mieux armer votre portefeuille.
La loi des rendements décroissants touche les investissements dans l’IA
IA : Des investissements astronomiques, mais des gains de plus en plus coûteux
Les hyperscalers et les géants du secteur continuent d’injecter des montants colossaux dans le développement des modèles de langage (LLM). Toutefois, s’il n’est pas question d’un arrêt de ces dépenses d’investissement (CAPEX), le rythme de leur croissance commence mécaniquement à décélérer. Les marchés ne sont plus surpris par des résultats d’entreprises certes massifs, mais dont la phase d’accélération exponentielle initiale appartient désormais au passé.
« Les prochaines itérations et sorties de nouveau LLM coûtent de plus en plus cher mais pour finalement un gain d’intelligence artificielle supplémentaire et de possibilités supplémentaires qui va se réduire au fur et à mesure… »
Chaque nouveau gain marginal d’intelligence exige un capital proportionnellement bien plus élevé que lors des générations précédentes. Désormais, le marché valorise l’IA en intégrant la réalité du coût du capital et des taux élevés, abandonnant la spéculation pure pour exiger une rentabilité mesurable.
L’arbre IA cache une forêt d’actions en pleine capitulation
L’illusion des indices : Les « Magnificent 7 » masquent une capitulation générale
La progression apparente des indices américains repose sur une illusion d’optique entretenue par les « Magnificent 7 » et le secteur de l’énergie. Dès que l’on observe l’indice S&P 500 équipondéré (equal weight), la réalité du marché apparaît bien plus sombre pour la majorité de la côte. L’effet combiné des taux élevés et du coût de l’énergie a lourdement pesé sur les valeurs traditionnelles.
- 44 % des actions du S&P 500 accusent une baisse marquée de 20 % à 30 %.
- Environ 10 % des titres subissent une véritable capitulation, avec des baisses s’étalant de 40 % à 50 %.
- Seules quelques valeurs directement adossées à la thématique de l’IA et de l’énergie parviennent à maintenir la tête hors de l’eau.
Les secteurs sensibles à la dette — comme l’immobilier, les utilities, les valeurs à dividende ou les petites capitalisations — souffrent considérablement. Ces secteurs délaissés constituent pourtant un potentiel « trade contrariant » majeur en cas de détente future sur les taux d’intérêt ou le baril de pétrole.
Le piège générationnel des taux d’intérêt « anormaux »
La génération Millennials et le mythe des taux à 0 %
La majorité des investisseurs actuels, notamment la génération des Millennials très exposée en bourse autour de 34 à 40 ans, a été formée dans un environnement monétaire totalement atypique. Ayant débuté sur les marchés durant l’ère des taux proches de zéro et des taux réels négatifs, beaucoup d’entre eux considèrent cette période récente comme la norme historique.
En réalité, cette phase de taux artificiellement bas n’a représenté que 6 % du temps depuis 1940, essentiellement lors de l’après-Seconde Guerre mondiale et entre la crise des subprimes et la pandémie de Covid. Sur un siècle de données, la véritable norme des taux nominaux se situe entre 2 % et 6 %.
« On a formé aujourd’hui la majorité des nouveaux investisseurs sur un marché qui a été le plus rare de l’histoire. »
Cette évolution démographique a profondément transformé la mécanique économique : la Bourse est devenue « Too Big to Fail ». Aujourd’hui, le patrimoine des Millennials est majoritairement placé en actions via des ETF et des comptes 401(k), plutôt que dans l’immobilier. La valorisation boursière dicte désormais directement le sentiment du consommateur, qui pilote la consommation des ménages et donc le PIB américain.
Une chute durable des marchés détruirait la confiance des ménages et plongerait l’économie dans la dépression. C’est ce lien direct (Marché \rightarrow Sentiment \rightarrow Consommation \rightarrow PIB) qui force les gouvernements à maintenir un train ininterrompu de stimuli et de déficits publics pour soutenir les cours.
Liquidités et marché primaire : La menace de la saturation de l’offre
Où est passé le ‘pognon’ ? Le risque d’asphyxie du marché
Pour maintenir une dynamique haussière, la demande de titres doit constamment dépasser l’offre disponible. Or, une grande partie du capital disponible est déjà pleinement engagée sur les marchés à travers les versements automatiques en DCA. Parallèlement, l’offre de nouveaux titres s’apprête à inonder la côte.
Sur le plan de la finance d’entreprise, avec des rendements obligataires de 6 % à 7 %, emprunter sur le marché de la dette devient extrêmement coûteux pour les dirigeants. Émettre de nouvelles actions via des augmentations de capital devient un mode de financement bien plus attractif et économique que l’émission de dette haut rendement.
Ce recours accru aux augmentations de capital, combiné au ralentissement des rachats d’actions et à l’arrivée de méga-introductions en bourse (comme Anthropic valorisée à 100 milliards de dollars), vient gorger le marché de titres à éponger. Face à des obligations américaines offrant 5 % à 6 % sans risque, la prime de risque des actions se réduit, déclenchant des arbitrages brutaux et une volatilité sectorielle d’un jour à l’autre.
Small Caps et valeurs défensives : L’opportunité contrariante de demain
Le potentiel de rebond des délaissés du marché
Les petites capitalisations (small caps) et les valeurs défensives ont été lourdement sanctionnées par la hausse rapide des taux d’intérêt. Les investisseurs redoutent le mur de refinancement auquel ces petites structures devront faire face à l’horizon 2027-2028 pour renouveler leurs dettes souscrites à bas coût durant la période Covid.
Pourtant, les small caps disposent d’un levier de performance méconnu. Leurs bases de revenus étant plus modestes, l’intégration des outils de productivité issus de l’IA applicative d’ici 2027 offrira une expansion proportionnellement bien plus forte de leurs marges opérationnelles que pour les méga-capitalisations déjà saturées.
Pour que ce catalyseur se concrétise, la condition sine qua non reste une détente effective du coût de leur dette. Dès que le pétrole ou les taux amorceront un repli durable, une rotation sectorielle violente s’opérera en faveur de ces entreprises délaissées.
Un marché d’agilité et de sélection
L’intelligence artificielle représente une révolution technologique durable, mais les contraintes de la mécanique financière — taux élevés, coûts énergétiques et saturation de l’offre de titres — imposent un changement clair de paradigme. Le marché ne dispose plus de la liquidité globale nécessaire pour faire monter aveuglément l’ensemble des cotations de manière indifférenciée.
Votre portefeuille est-il armé pour naviguer dans ce retour à la normale des taux d’intérêt, ou repose-t-il entièrement sur la prolongation du miracle des Big Tech ?
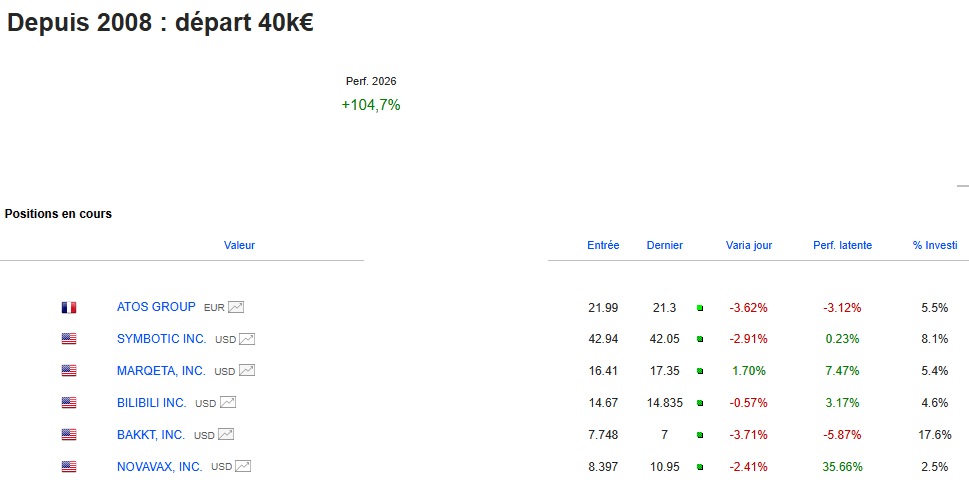
Portefeuille Graphseo Bourse
J’ai loupé le coche de reprendre du Short Nasdaq et semi conducteurs alors que j’avais le nez dessus. Pas grave. Je suis toujours très liquide et prends mon temps pour observer et refaire un tour global des marchés afin de préparer la suite.
Pas de précipitation même si je n’aimerai pas louper ce que j’ai prévu pour la suite.
amicalement
Julien
Les lecteurs de cet article lisent maintenant :
PS: Tous mes investissements sont partagés en temps réel sur L'Académie des Graphs. Le portefeuille représente mes convictions personnelles consolidées (de mes différents courtiers) et n'est pas une incitation à l'achat ni à la vente. La performance en cours inclus les gains ou moins values latentes et l'impact du change sur les actions étrangères. Performance 2025: +145%; 2024: +41%; 2023: +38%; 2022: +46%; 2021: +122%; 2020: +121%; 2019: +79%; 2018: +21%; 2017: +24%; 2016: +12%; 2015: +45%; 2014: +30%; 2013:+72%, 2012:+9%, 2011:-11%... Clique-ici pour découvrir l'Académie des Graphs où je t'accompagne au quotidien, partage mes positions et portefeuilles dynamique et long terme en temps réel.