Ce qu’il faut retenir :
- L’illusion de la résilience boursière : Les sommets historiques de Wall Street masquent un marché profondément fracturé. La hausse est portée artificiellement par la gestion passive (ETF) qui achète aveuglément et se concentre sur les GAFAM, tandis que des centaines de titres du Nasdaq sont à leurs plus bas.
- Le piège du PER et le mirage comptable de l’IA : Le PER facial attractif de 19 pour le S&P 500 est trompeur. Purgé des plus-values financières latentes sur les investissements non cotés (SpaceX, Anthropic), le PER opérationnel réel s’élève à 24-25. Le marché paie le prix fort une croissance espérée qui n’a pas droit à l’erreur.
- Le verrouillage démographique des 401(k) : Le marché est soutenu par une mécanique fiscale implacable. Les 30-40 ans achètent massivement en DCA, tandis que les rendements obligataires à 5 % perçus par les plus âgés restent piégés et réinvestis dans les comptes de retraite (401k) bloqués jusqu’à 59 ans et demi.
- La normalisation structurelle des taux : Poussés par 10 facteurs lourds (déficits, prime de risque géopolitique, protectionnisme, IA), les taux élevés signent un simple retour à la moyenne historique. Face au mur de la dette et aux immenses besoins d’investissements (Guerre froide 2.0), les banques centrales devront inévitablement contrôler la courbe des taux.
Le maintien des indices américains à leurs sommets historiques défie la rationalité économique. Malgré des vents contraires violents — un pétrole au plus haut, la remontée agressive des taux de la Fed et de fortes tensions sur le marché obligataire — Wall Street tient bon.
Cette résilience inattendue s’explique par quatre mécanismes structurels qui soutiennent artificiellement la cote américaine surtout.
Les 2 moteurs silencieux du marché action américain
- L’illusion d’un marché « pas cher » : Les marchés ont absorbé la hausse des taux en silence. Actuellement, le S&P 500 se paie 19 fois les bénéfices anticipés, son niveau le plus bas depuis 3 ans. Si les valorisations ont baissé en termes de PER, les profits attendus ont explosé grâce aux perspectives liées à l’Intelligence Artificielle. L’indice se maintient donc à flot par cet équilibrage.
- L’ultra-concentration et l’effet ETF : Les indices sont portés à bout de bras par une poignée de mastodontes aux marges colossales (les GAFAM), capables d’imposer leurs prix et d’emprunter à des taux privilégiés. La réalité sous-jacente est bien plus fracturée : sur le Nasdaq, pendant que 53 titres touchent leurs plus hauts historiques, 238 sombrent à leurs plus bas historiques. Cette illusion de hausse globale est entretenue par les flux massifs de la gestion passive (ETF et fonds de pension) qui achètent le marché aveuglément.
Le mirage comptable : Pourquoi les actions sont plus chères qu’il n’y paraît
Le chiffre rassurant d’un PER de 19 masque une réalité comptable dangereuse. Une grande partie de la hausse spectaculaire des profits affichés par les entreprises technologiques provient de plus-values latentes sur des investissements dans des sociétés non cotées ou très volatiles (SpaceX, Anthropic, Cerebras).
Il s’agit de gains purement financiers et non d’une explosion de la rentabilité opérationnelle. Si l’on retire ces profits exceptionnels et latents, le PER opérationnel réel du marché se situe plutôt sur ses plus hauts récents, autour de 24 ou 25. Le marché n’est donc pas sous-évalué ; il est en réalité très cher si les investissements IA ne se matérialisent pas en profits encore plus supérieurs que ceux prévus. C’est une course en avant.
Cette valorisation tendue s’inscrit dans un environnement où la concurrence pour le capital s’intensifie. Les actions liées à l’IA doivent désormais rivaliser avec les actions Value, le secteur de l’énergie, les valeurs à gros dividendes et un marché obligataire ultra-compétitif (surtout dans les pays où les intérêts des obligations d’État sont défiscalisés).
Le choc des générations et la mécanique du 401(k)
La résistance du marché s’explique également par la démographie américaine et la fiscalité stricte des comptes de retraite 401(k). L’âge légal pour retirer des fonds d’un 401(k) sans subir de lourdes pénalités fiscales est de 59 ans et demi.
- Les moins de 60 ans capitalisent : Les intérêts obligataires perçus à l’intérieur des 401(k) ne sont pas dépensés dans l’économie réelle. Ils sont automatiquement réinvestis par des gestionnaires, maintenant une pression acheteuse constante sur les actifs. De plus, la tranche démographique des 30-40 ans, aujourd’hui majoritaire aux États-Unis, investit en bourse avec une force de frappe historique via des plans d’investissement programmés (DCA).
- Les plus de 60 ans sécurisent : Les consommateurs aisés approchant ou dépassant la soixantaine opèrent une rotation logique. Ils sécurisent leur capital en vendant progressivement leurs actions au profit d’obligations d’État pour vivre de rentes à 5 % pendant leurs vieux jours.
Ce qui pourrait enrayer la machine
Le marché pourrait rapidement cesser de payer une prime pour l’IA s’il anticipe, avec 6 à 9 mois d’avance, un lissage ou une décélération de la croissance des bénéfices. Plusieurs signaux faibles menacent l’engouement actuel :
- Les appels croissants à réguler le développement des LLM.
- Le protectionnisme technologique accru face à la Chine.
- L’impact des prix de l’énergie sur les coûts des centres de données.
- L’incertitude politique entourant les élections de mi-mandat (Midterms) et une potentielle défaite de l’agenda de Donald Trump.
Enfin, face aux besoins faramineux de financement de l’État (armement, infrastructures, IA), la capacité de la Réserve Fédérale à maintenir les taux durablement à la hausse semble surestimée. Le simple fait que la Fed modère son discours sera perçu comme une bouffée d’oxygène par des marchés en quête d’un plafonnement des taux longs, tout en surveillant le lancement potentiel d’une phase de dérégulation bancaire stratégique avant les élections.
10 facteurs de la hausse des taux d’intérêt
- Mesures de relance budgétaire liées au Covid
- Croissance du PIB accélérée par l’IA
- Inflation : Le pétrole et la prime de risque de guerre en Iran
- Inflation : Politique commerciale et droits de douane
- Le reste du monde se détourne des bons du Trésor américains (US Treasuries)
- Duration : Faible demande pour les titres à longue échéance
- Déficits publics
- Offre d’obligations d’entreprises vues comme plus sûres (Magnifique 7) (en concurrence avec le Trésor)
- Le Japon tire à la hausse les rendements mondiaux
- Normalisation des taux, fin de l’assouplissement quantitatif (QE) et des taux d’intérêt zéro (ZIRP)
Comme au sortir de la seconde guerre mondiale, nous sommes dans un monde endettés, dans une guerre froide 2.0 où les investissements sont stimulés et donc la courbe des taux finira par être contrôlée pour le permettre.
En guise de perspective, le niveau des taux actuel est finalement un retour à la moyenne historique.
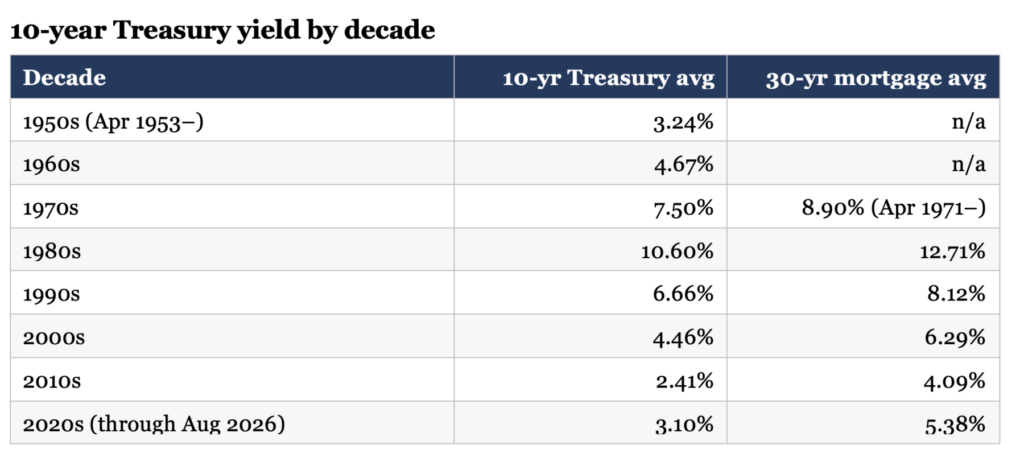
Et une vue très long terme n graphique pour se rendre compte de l’évolution et tout n’est que cycle.

Je recommande de lire également :
Classement 2026 des meilleures obligations et ETF obligataires
Classement 2026 liste meilleurs etf pea et exemple portefeuille etf
6 ETF 2026 meilleurs que les autres pour investir en bourse
Ps : Merci à Florent à l’origine de la réflexion autour de cet article.
Portefeuille Graphseo Bourse
Je continue de réduire la voilure. La position short Semi conducteurs n’a pas vocation à être maintenue très longtemps. Y’aura déjà les résultats de Micron ce soir. Le but sera de revenir donc à 50% environ de liquidités pour voir venir et construire mon plan pour la fin d’année que je partagerai si cela intéresse.

amicalement
Julien
Les lecteurs de cet article lisent maintenant :
PS: Tous mes investissements sont partagés en temps réel sur L'Académie des Graphs. Le portefeuille représente mes convictions personnelles consolidées (de mes différents courtiers) et n'est pas une incitation à l'achat ni à la vente. La performance en cours inclus les gains ou moins values latentes et l'impact du change sur les actions étrangères. Performance 2025: +145%; 2024: +41%; 2023: +38%; 2022: +46%; 2021: +122%; 2020: +121%; 2019: +79%; 2018: +21%; 2017: +24%; 2016: +12%; 2015: +45%; 2014: +30%; 2013:+72%, 2012:+9%, 2011:-11%... Clique-ici pour découvrir l'Académie des Graphs où je t'accompagne au quotidien, partage mes positions et portefeuilles dynamique et long terme en temps réel.