Ce qu’il faut retenir : Comment Investir en obligataire 2027
- Le grand réveil des taux réels : La fin de « l’argent gratuit » sonne le glas des entreprises zombies et redonne son rôle à l’obligataire. Conserver du cash non rémunéré détruit votre capital. Les obligations offrent aujourd’hui de 5 à 7 % de rendement, surpassant largement l’inflation (2 à 3 %).
- Le piège du coupon (Comprendre la maturité) : Le rendement facial ne fait pas tout, c’est le prix de l’obligation sur le marché qui dicte la vraie performance (il baisse quand les taux montent). Le court terme (1-3 ans) est idéal pour sécuriser ses liquidités, tandis que le long terme (7-10 ans) permet de parier sur une forte plus-value en capital si les taux baissent.
- ETF continus vs Fonds Datés : Un ETF classique renouvelle ses titres en permanence, vous exposant à la volatilité continue des taux. Un fonds daté (échéance 2028, 2030…) vous garantit le remboursement de votre capital à 100 % à terme. L’astuce des pros : la stratégie de « l’échelle » (laddering), en lissant son investissement sur plusieurs échéances successives pour annuler le risque de réinvestissement.
- Le Haut Rendement (High Yield) démystifié : Une note High Yield signale un fort endettement, pas une faillite immédiate. En passant par un ETF diversifié (plus de 100 lignes), le risque individuel d’une entreprise est dilué à 1 ou 2 % du portefeuille, pour un rendement global très attractif.
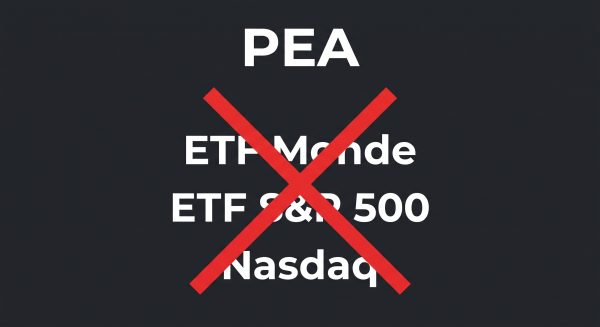
- Le triptyque de la rentabilité (Frais, Devises, Fiscalité) : Achetez « sous le pair » pour verrouiller une plus-value mécanique à l’échéance. Neutralisez systématiquement le risque de baisse du dollar avec des ETF « EUR Hedged » (couverts en euros). Enfin, fuyez le PEA (inadapté et chargé en frais) au profit du CTO (parfait pour la transmission) ou de l’Assurance-Vie/PER (pour les abattements fiscaux).
Pourquoi s’emmerder ? Ma dernière analyse pose une question aux conséquences importantes pour la bourse mais surtout pour votre portefeuille en 2027.
Pendant près de vingt ans, les investisseurs particuliers ont évolué dans un environnement artificiel de taux d’intérêt proches de zéro. Durant cette période d’argent gratuit, les obligations étaient perçues comme une classe d’actifs obsolète et improductive. La hausse spectaculaire et rapide des taux directeurs orchestre le grand réveil du marché obligataire, rouvrant une fenêtre d’opportunité historique.
Ce pivot macroéconomique réintroduit le concept fondamental de taux réels positifs : il est de nouveau possible de capter des rendements de 5 à 7 %, dans un contexte d’inflation stabilisée entre 2 et 3 %. L’obligataire offre ainsi une rentabilité désormais comparable à celle du marché actions — qui se paie cher à 20 ou 25 fois les profits — tout en apportant une vraie protection contre les secousses de marché.
« Ça faisait 20 ans que ce n’était pas arrivé : les obligations redeviennent intéressantes. L’argent se remet à coûter quelque chose, et c’est en lien direct avec la vraie économie. »
L’argent a de nouveau un prix : la fin de l’ère des entreprises zombies
La fin des taux zéro rétablit la vérité des prix dans le système financier : emprunter coûte de l’argent. Pendant deux décennies, l’abondance de liquidités bon marché a sous-perfusé des « projets zombies », des initiatives à très faible rentabilité qui se sont révélées être de véritables destructrices de valeur avec le retour de l’inflation.
Ce changement de décor redéfinit les règles d’allocation pour votre capital :
- Le coût du cash immobilisé : Conserver des liquidités non rémunérées détruit activement du pouvoir d’achat face à la hausse des prix.
- La sélection naturelle des projets : Le renchérissement du crédit contraint les capitaux à se diriger exclusivement vers des entreprises capables de générer des retours sur investissement supérieurs au coût de leur dette.
- La disparition des acteurs fragiles : Les entreprises incapables de produire du rendement s’effacent au profit de structures assainies, créatrices de valeur réelle.
Placer et rémunérer ses liquidités redevient un impératif stratégique. Cette opportunité ne restant jamais éternellement ouverte, l’enjeu consiste à positionner intelligemment son portefeuille obligataire à l’horizon 2027.
Le rendement ne fait pas tout : l’impact dévastateur de la durée de vie sur votre capital
Chercher aveuglément le coupon ou le dividende le plus élevé constitue l’erreur classique du débutant. Le coupon versé n’est que la « cerise sur le gâteau » ; le déterminant ultime de votre performance globale réside dans l’évolution du prix de l’obligation sur le marché secondaire.
Le marché obligataire est régi par une mécanique physique immuable : lorsque les taux montent, le prix des obligations existantes baisse. Les titres émis à des taux plus faibles subissent une pression vendeuse immédiate, leurs détenteurs cherchant à les arbitrer pour acheter les nouvelles émissions plus généreuses.
« Même si vous touchez 10 % de rendement grâce à votre coupon, si l’obligation ou l’action perd 50 % de sa valeur, ce n’est pas du tout intéressant. »
La réactivité du prix d’une obligation dépend directement de sa maturité (sa durée de vie restante) :
- Les obligations à court terme (ex: Amundi Gov 1-3y, ETF Monétaires Overnight) : Elles présentent une très faible sensibilité aux fluctuations de taux. Elles permettent de sécuriser les liquidités avec des rendements de 3 à 3,5 % sans risquer de dépréciation du capital.
- Les obligations à long terme (ex: Amundi US Treasury 7-10y) : Elles réagissent fortement aux mouvements de taux. C’est le véhicule privilégié pour faire un pari macroéconomique agressif : si la dette publique ou le ralentissement économique forcent les banques centrales à baisser les taux, le prix de ces obligations grimpera en flèche, générant une plus-value mécanique en capital.
De plus, il est crucial de comprendre qu’une obligation cotant tous les jours en Bourse, vous n’êtes jamais contraint de la conserver jusqu’à son terme. Si les taux chutent dans 1 ou 2 ans, le prix de votre titre remontera au-dessus de sa valeur d’émission (à 102, 104 ou 105). Vous pourrez alors la revendre sur le marché secondaire pour encaisser immédiatement votre gain en capital (+4 à +5 %) sans attendre l’échéance finale.
Fonds datés vs ETF continu : une question de timing du risque
Pour investir en obligations sans se heurter aux tickets d’entrée institutionnels, les particuliers disposent de deux grands véhicules. La différence fondamentale ne réside pas dans la qualité des titres, mais dans la gestion du risque de taux dans le temps :
Les ETF obligataires en roulement continu (ex: maturité 7-10 ans)
Ces fonds renouvellent perpétuellement leur portefeuille pour maintenir une durée de vie moyenne constante. Lorsqu’une obligation approche des 5 ans, le gérant la revend pour réinvestir dans du 10 ans.
- Avantages : Réinvestissement automatique des coupons (capitalisation évitant le frottement fiscal) et effet de taux lissé dans le temps.
- Risque : L’investisseur subit la volatilité des taux d’intérêt pendant toute la durée de détention.
Les fonds obligataires datés (ex: échéance 2028 ou 2030)
Ces structures ont un horizon fixe, comme la gamme de référence iShares iBonds (Treasury & Corporate), Lazard, Carminac ou Sycomore. Les obligations sont conservées jusqu’à leur remboursement final.
- Avantages : Le capital est remboursé à 100 % du nominal à l’échéance (hors faillite). La volatilité du prix durant la vie du fonds s’annule complètement le dernier jour.
- Risque : Le risque ne disparaît pas, il se déplace. Le vrai risque d’un fonds daté se situe le jour de son échéance (risque de réinvestissement). Si les taux tombent à 1 % en 2028 au moment où vous récupérez votre capital, vous vous retrouverez avec des liquidités massives impossibles à réinvestir à un taux attractif.
La solution pédagogique : L’échelle de maturités (Laddering)
Pour neutraliser ce risque de réinvestissement, la stratégie idéale consiste à échelonner les échéances de votre portefeuille. Plutôt que d’investir 10 000 € sur une seule année 2028, répartissez votre capital :
- 33 % sur une maturité 2028
- 33 % sur une maturité 2030
- 34 % sur une maturité 2032
Si les taux sont bas en 2028, seule une fraction de votre capital est remboursée, tandis que vos lignes 2030 et 2032 continuent de délivrer leur coupon élevé de 5 à 6 %. Si les taux ont augmenté, les sommes libérées en 2028 sont immédiatement réinvesties sur des supports encore plus rentables.
Obligations Haut Rendement (High Yield) : la diversification annule le risque individuel
L’achat d’obligations d’entreprises en direct (Corporate) sur des signatures comme Google, TotalEnergies ou Valeo demeure inaccessible à l’investisseur particulier en raison de coupures unitaires dépassant souvent 100 000 €. Passer par des ETF devient donc obligatoire.
Le marché sépare la dette d’entreprise en deux univers : l’Investment Grade (entreprises bénéficiant des meilleures notations financières) et le High Yield (obligations à haut rendement). Si le terme « haut rendement » effraye souvent les épargnants, la réalité d’un ETF diversifié s’avère bien plus rassurante.
- Une note de crédit n’est pas une faillite imminente : Les agences de notation classent souvent en High Yield des entreprises solides (comme Valeo ou TotalEnergies selon les tranches) en raison de leur niveau d’endettement, et non d’un risque de dépôt de bilan à court terme.
- La dilution mathématique du risque : Un ETF High Yield intègre en moyenne 100 à 150 lignes obligataires différentes.
- Pondération maîtrisée : Chaque entreprise ne pèse que 1 à 2 % du portefeuille total.
Même si un émetteur venait à faire faillite, l’impact sur votre capital serait marginal (1 à 2 %), largement absorbé par le rendement global du fonds qui délivre aujourd’hui du 6 à 7 % par an.
Votre véritable gain se fait à l’achat, sur les frais et l’optimisation fiscale
Le succès d’un investissement obligataire repose rarement sur la capture de 0,5 % de rendement supplémentaire, mais sur la maîtrise stricte des coûts, de la fiscalité et des cours d’achat.
L’achat sous le pair (Base 100)
À son émission, une obligation est cotée au pair, soit une valeur de 100. En raison de la remontée récente des taux, de nombreux titres de qualité émis auparavant se négocient aujourd’hui sous le pair, par exemple à 96.
Acheter un ETF ou un fonds daté cotant sous le pair garantit une plus-value en capital mécanique de 4 % à l’échéance (car l’émetteur remboursé à 100), en plus d’encaisser les coupons annuels. Et si les taux baissent avant l’échéance, la revente anticipée sur le marché secondaire permet de cristalliser ce gain précoce.
Le piège du risque de change (EUR/USD) et la réponse des ETF « Hedged »
Les obligations américaines (US Treasuries ou Corporate) offrent des rendements nominaux plus attrayants qu’en Europe. Toutefois, acheter ces titres en dollars expose l’investisseur européen au risque de change. Si le dollar perd 10 à 15 % face à l’euro, cette dépréciation efface plusieurs années de coupons accumulés.
Pour neutraliser ce risque sans se priver des taux américains, vous devez impérativement privilégier les ETF estampillés « EUR Hedged » (ou « couverts en euro »), comme l’Amundi US Treasury 10Y EUR Hedged. Le risque de devise est ainsi totalement gommé par le gérant.
La guerre drastique contre les frais de gestion
Sur un rendement brut de 5 %, payer des frais élevés est une hérésie :
- À bannir : Les frais d’entrée/sortie et les fonds obligataires classiques à gestion active prélevant 1 à 2 % par an.
- À privilégier : Les ETF obligataires dont les frais sont réduits à 0,10 % – 0,20 % par an, ou les fonds datés compétitifs comme la gamme iShares iBonds.
L’arbitrage de l’enveloppe fiscale
Le Plan d’Épargne en Actions (PEA) propose une offre obligataire très pauvre et grevée de frais. Pour optimiser vos placements, orientez vos choix vers :
- Le Compte Titres Ordinaire (CTO) : Idéal pour une flexibilité totale, l’accès universel aux ETF obligataires internationaux et l’optimisation de la transmission de patrimoine. En effet, lors d’une transmission par donation ou succession, le prix de revient fiscal est réinitialisé à la valeur du jour (step-up basis), ce qui efface intégralement l’impôt sur les plus-values accumulées pour vos héritiers.
- L’Assurance-Vie et le PER : Enveloppes privilégiées pour loger des fonds datés ou du monétaire, bénéficier d’abattements fiscaux après 8 ans et sécuriser sa retraite.
Quelle est votre prochaine étape obligataire ?
Si la dette des États ou l’économie réelle venaient à se détériorer brutalement, les banques centrales s’empresseraient d’abaisser les taux d’intérêt. Ce mouvement provoquerait une appréciation immédiate de la valeur des obligations émises aux conditions actuelles. Prendre position aujourd’hui permet de verrouiller les taux hauts avant cette bascule.
Pour structurer vos arbitrages d’ici 2027, identifiez votre profil stratégique :
- Profil 1 (Gestion du cash court terme) : Vous cherchez à rémunérer des liquidités sans risque de capital. Orientez-vous vers le marché monétaire (Overnight Liquidity) ou des ETF souverains à très court terme (Amundi Gov 1-3y).
- Profil 2 (Visibilité et verrouillage du rendement) : Vous souhaitez sécuriser un flux de revenus prévisible. Appliquez la stratégie de l’échelle de maturités en répartissant votre capital sur des fonds datés (iShares iBonds 2028, 2030, 2032).
- Profil 3 (Pari macroéconomique dynamique) : Vous cherchez à capter une plus-value sur le capital en prévision d’une baisse future des taux. Privilégiez des ETF obligataires à plus longue maturité (Amundi US Treasury 7-10y EUR Hedged) ou du panier High Yield diversifié (6 à 7 % de rendement net).
Êtes-vous prêt à réintégrer les obligations dans vos arbitrages 2027, ou laissez-vous encore dormir vos liquidités sur des supports détruits par l’inflation ?
amicalement
Julien
Les lecteurs de cet article lisent maintenant :
PS: Tous mes investissements sont partagés en temps réel sur L'Académie des Graphs. Le portefeuille représente mes convictions personnelles consolidées (de mes différents courtiers) et n'est pas une incitation à l'achat ni à la vente. La performance en cours inclus les gains ou moins values latentes et l'impact du change sur les actions étrangères. Performance 2025: +145%; 2024: +41%; 2023: +38%; 2022: +46%; 2021: +122%; 2020: +121%; 2019: +79%; 2018: +21%; 2017: +24%; 2016: +12%; 2015: +45%; 2014: +30%; 2013:+72%, 2012:+9%, 2011:-11%... Clique-ici pour découvrir l'Académie des Graphs où je t'accompagne au quotidien, partage mes positions et portefeuilles dynamique et long terme en temps réel.