Ce qu’il faut retenir
- Le mirage des ratios sur Nvidia : Un PER au plus bas depuis 10 ans ne protège pas contre une correction technique de 20 à 30 % dès que le narratif vacille (gouvernance de Jensen Huang, doutes sur les ventes à Singapour).
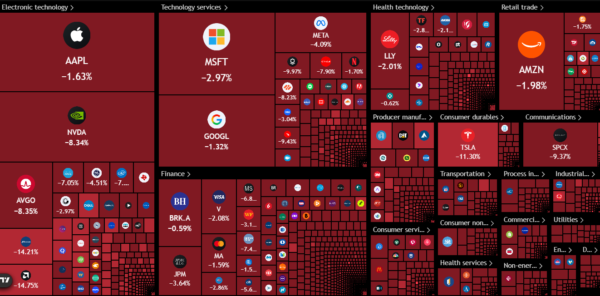
- Un marché coupé en deux : Alors que plus de 50 % du S&P 500 dépend désormais du cycle IA, la Tech bascule dans un marché de trader hyper-volatil, tandis que les valeurs Value (santé, industrie, défense) offrent les tendances les plus saines aux investisseurs.
- Le transfert silencieux des rachats d’actions : Plombés par leurs CAPEX colossaux dans les data centers, les GAFAM laissent les géants de l’énergie et de la santé reprendre le flambeau des buybacks.
- Le vrai gisement de performance pour 2026-2027 : Comment profiter de la consolidation des indices jusqu’à la mi-2027 pour se positionner sur le réveil des Small Caps (Russell 2000 et Europe), de la consommation de base et des Biotechs.
L’illusion du calme et le piège du quotidien
Paralysés par des séances boursières erratiques qui oscillent sans direction au jour le jour entre +2 % et -2 %, une majeure partie des intervenants de marché subissent une véritable usure psychologique. Face au bombardement d’informations contradictoires sur les valorisations de la Tech et l’incertitude macroéconomique, la frustration prévaut. Entre la crainte d’un « higher for longer » sur les taux d’intérêt et l’espoir d’un rebond miraculeux, la lisibilité du marché semble totalement obscurcie par le bruit médiatique quotidien.
Pourtant, céder à ce vertige intraday relève d’une erreur d’analyse fondamentale. La volatilité actuelle n’annonce pas l’imminence d’un krach incontrôlé, mais reflète une phase de digestion technique et de restructuration profonde de la liquidité globale. Le marché n’est pas en train de s’effondrer : il purge méthodiquement ses excès de levier et prépare, à travers une congestion de moyen terme, les grands arbitrages de la seconde moitié de la décennie.
Le débat « Bulle ou Pas Bulle » est une fausse sécurité
Se focaliser de manière obsessionnelle sur la présence ou l’absence d’une « bulle IA » constitue un piège intellectuel redoutable. Le cas récent de Nvidia offre une démonstration magistrale des dynamiques à l’œuvre. Le titre subit de violentes secousses nourries par des banderilles successives plantées dans son narratif : d’une part, les incertitudes de gouvernance liées aux rumeurs entourant son PDG Jensen Huang (soupçons d’infidélité et de fuite de secrets vers des espionnes chinoises) ; d’autre part, la réévaluation critique des chiffres de ventes enregistrés à Singapour, soupçonnés de masquer un détournement détourné de puces sous le camion à destination de la Chine.
Certes, les métriques fondamentales rappellent que le PER (Price Earning Ratio) de Nvidia évolue sur ses plus bas niveaux depuis dix ans, prouvant qu’il n’y a pas nécessairement de bulle spéculative au sens académique sur ces ratios. Cependant, une valorisation dite « raisonnable » n’offre absolument aucun bouclier contre la dégradation soudaine du sentiment de marché ou un sous-jacent technique affaibli. En salle de marché, ce qui est jugé bon marché peut toujours devenir encore plus bradé si le flux vendeur s’accélère.
Lorsque le narratif s’enraye, la métaphore de la salle de concert s’applique de plein fouet : personne ne réalise à quel point les portes de sortie de secours sont étroites jusqu’à ce que tout le monde cherche à liquider ses positions au même instant. Même sur des dossiers de qualité indiscutable, le nettoyage des leviers peut entraîner une capitulation technique brutale.
« C’est pas parce que vous pensez que c’est pas en bulle que c’est une affaire à acheter […] ça vous protège absolument pas d’avoir une correction de 20 à 30 %. »
La grande fracture : Marché de Trader vs Marché d’Investisseur
Sous la surface des indices pondérés, le marché actions fait preuve d’une schizophrénie structurelle. Deux régimes de marché radicalement différents s’affrontent et dictent la conduite à tenir :
- Le marché de Trader (Secteur Tech / IA) : Marqué par une volatilité extrême, un bruit médiatique assourdissant et des réactions hyper-sensibles aux nouvelles immédiates. Les géants technologiques subissent des écarts intraday violents qui rendent l’investissement buy-and-hold extrêmement risqué à court terme. La matrice tactique impose ici d’adopter une posture d’aller-retour rapide (trading) pour exploiter l’irrationalité de cette volatilité.
- Le marché d’Investisseur (Secteurs Value et Cycliques) : Caractérisé par des suivis de tendance parfaitement canalisés, une volatilité maîtrisée et une exécution saine. Des secteurs comme la santé, la finance, l’industrie et la défense affichent une résilience remarquable et poursuivent leur dynamique haussière en toute discrétion.
Cette dualité invite l’analyste avisé à mettre en place une stratégie asymétrique : acheter sur repli (buy on dips) les valeurs de diversification et de style Value, tout en cantonnant la Tech à du trading purement opportuniste. Cette rotation est d’autant plus essentielle qu’il convient de se désensibiliser du risque de concentration extrême du S&P 500. En comptabilisant les infrastructures de data centers, la production électrique et les mastodontes des médias/communication comme Google et Amazon (exclus arbitrairement de la classification Tech pure), c’est en réalité plus de 50 % de l’indice américain qui dépend directement du cycle IA.
Rachats d’actions : Le transfert de pouvoir silencieux
Nous assistons à une rupture majeure de la mécanique financière corporate. Le cycle 2010-2025 s’était construit sur un moteur algorithmique simple : la destruction massive d’actions en circulation par des buybacks ininterrompus financés par les GAFAM. Aujourd’hui, ce paradigme est rompu. Engagés dans une course aux armements technologiques, les hyper-scalers basculent vers des dépenses d’investissement (CAPEX) titanesques qui dégradent leurs free cash-flows jusqu’à les faire passer en territoire négatif, les contraignant parfois à émettre de nouvelles actions ou à soutenir l’arrivée de papier nouveau (à l’image des levées majeures type Anthropic/Entropie).
Pour autant, le volume global des rachats d’actions sur le marché ne s’est pas effondré : il a changé de mains.
« On continue d’avoir autant de rachat d’action qu’avant sauf que c’est plus les mêmes qui les font. »
Ce sont désormais les éditeurs de logiciels applicatifs, les valeurs de la santé et les géants de l’énergie qui reprennent le flambeau. L’énergie opère un virage stratégique emblématique en délaissant progressivement le modèle historique du dividende pour privilégier le rachat d’actions à cours fort. Ce transfert de puissance vient resserrer le flottant des valeurs dites « traditionnelles » et leur offre un plancher d’évaluation mécanique insensible aux turbulences de la Tech.
Le casse-tête politique des Data Centers et la désinflation linéaire
Le nœud gordien politique et le risque de boucle récessive
La montée en charge des infrastructures IA se heurte à une réalité socio-politique complexe. L’élection de représentants démocrates dans plusieurs États américains matérialise un tiraillement flagrant : d’un côté, la pression électorale locale exige de stopper les nuisances sonores, environnementales et la détérioration du réseau électrique causées par les data centers ; de l’autre, les gouverneurs ne peuvent ignorer les recettes fiscales massives et les créations d’emplois générées par ces chantiers. La période de flottement de deux mois entre le scrutin et la prise de fonction officielle alimente un vide réglementaire fort inconfortable.
Mais le véritable risque macroéconomique réside dans la boucle de rétroaction négative (Stock market wealth effect). Aux États-Unis, la récession ne viendra pas en premier lieu de l’économie réelle, mais pourrait être amorcée par le marché boursier. Si le narratif IA venait à capituler sous des blocages politiques ou un asséchement du crédit, la chute du S&P 500 détruirait l’effet de richesse du consommateur américain. C’est la contraction directe de son portefeuille boursier qui l’amènerait à couper ses dépenses, propageant ensuite la récession à l’économie réelle.
Désinflation linéaire et canal de neutralité du pétrole
Sur le front des prix, l’hypothèse de travail centrale reste celle d’une désinflation linéaire — marquant une décélération du rythme de hausse des prix sans pour autant signifier un retour aux taux nuls du passé. La macroéconomie évolue dans un monde d’inflation structurellement plus élevée que lors de la décennie précédente, mais suffisamment contenue pour restaurer de la prédictibilité.
Le thermomètre pétrolier s’inscrit dans un large canal d’oscillation entre 75 $ et 115 $, avec une zone médiane de neutralité située entre 85 $ et 100 $ (le franchissement récent des 90 $ servant de point d’étape). Tant que le baril évolue dans cette zone tampon, le marché évite simultanément le choc d’inflation (qui surviendrait au-dessus des 115 $) et la panique de la récession réelle (qui se matérialiserait sous le support des 75 $).
Le vrai jeu de 2026-2027 : Petites Caps, Consommation et Réalité Économique
Pour l’investisseur capable d’extraire son attention des graphiques en minutes, le véritable gisement d’alfa pour 2026-2027 se prépare dans le segment des petites et moyennes capitalisations. Il convient cependant de différencier clairement les deux géographies :
- Le Russell 2000 américain constitue le vecteur privilégié pour capter la seconde vague de croissance liée à l’intégration réelle et aux gains de productivité de l’IA dans le tissu économique intermédiaire.
- Les Small Caps européennes, outre ce relais de croissance, offrent une véritable décote de style Value d’une rareté historique, constituant un bouclier d’évaluation et un levier de diversification géographique exceptionnel.
Parallèlement, la stabilisation des coûts de l’énergie conjuguée à la baisse graduelle des taux obligataires reconstitue le pouvoir d’achat disponible des ménages. Ce phénomène pave la voie à un puissant réamorçage des valeurs de consommation de base et du secteur Biotech d’ici 2027. Dans ce contexte de marché congestionné, la gestion passive indicielle perd de son efficacité au profit d’un stock picking exigeant et d’une allocation active.
Prendre de la hauteur face à la congestion des graphiques
La fébrilité des bougies quotidiennes ne doit pas masquer l’essentiel : les hésitations actuelles construisent la grande figure de congestion technique de moyen terme qui s’étendra jusqu’à la mi-2027. C’est la sortie de cette vaste consolidation macroéconomique et graphique qui validera le démarrage du prochain mouvement séculaire. Multiplier les allers-retours sous le coup des émotions quotidiennes revient à se condamner à subir le bruit du marché sans jamais en capturer la substance.
Face au tumulte quotidien de la Tech et à la nervosité du secteur technologique, saurez-vous détacher votre regard de l’écran pour orchestrer dès aujourd’hui votre portefeuille autour des rotations de fond ?
amicalement
Julien
Les lecteurs de cet article lisent maintenant :
PS: Tous mes investissements sont partagés en temps réel sur L'Académie des Graphs. Le portefeuille représente mes convictions personnelles consolidées (de mes différents courtiers) et n'est pas une incitation à l'achat ni à la vente. La performance en cours inclus les gains ou moins values latentes et l'impact du change sur les actions étrangères. Performance 2025: +145%; 2024: +41%; 2023: +38%; 2022: +46%; 2021: +122%; 2020: +121%; 2019: +79%; 2018: +21%; 2017: +24%; 2016: +12%; 2015: +45%; 2014: +30%; 2013:+72%, 2012:+9%, 2011:-11%... Clique-ici pour découvrir l'Académie des Graphs où je t'accompagne au quotidien, partage mes positions et portefeuilles dynamique et long terme en temps réel.